Klage beim Finanzgericht
Wir klagen für Sie gegen den Steuerbescheid des Finanzamts
Ungünstige Entscheidungen des Finanzamts muss man nicht einfach hinnehmen. Unsere Fachanwälte für Steuerrecht und Steuerberater wissen, wann sich eine Klage lohnt und vertreten Sie vor den Finanzgerichten.
- Bei einem erfolglosen Einspruch gegen einen Steuerbescheid kann innerhalb eines Monats Klage beim Finanzgericht erhoben werden.
- Die Erfolgsaussichten solcher Klagen gegen das Finanzamt werden oft unterschätzt. Auch Teilsiege oder Vergleiche können sich lohnen.
- Die Kosten der Klage hängen von der Höhe der streitigen Steuern ab. Das Kostenrisiko ist geringer als im Zivilprozess.
Unsere Beratungsleistungen bei Klagen gegen den Steuerbescheid
Als spezialisierte Kanzlei mit Fachanwälten für Steuerrecht und Steuerberatern in Hamburg, Berlin, München, Köln und Frankfurt vertreten wir Sie bundesweit vor allen Finanzgerichten und auch vor dem Bundesfinanzhof (BFH).
Für eine Mandatsanfrage kontaktieren Sie bitte direkt telefonisch oder per E-Mail einen unserer Ansprechpartner oder nutzen Sie das Kontaktformular am Ende dieser Seite.
Erfolgsaussichten einer Klage vor dem Finanzgericht
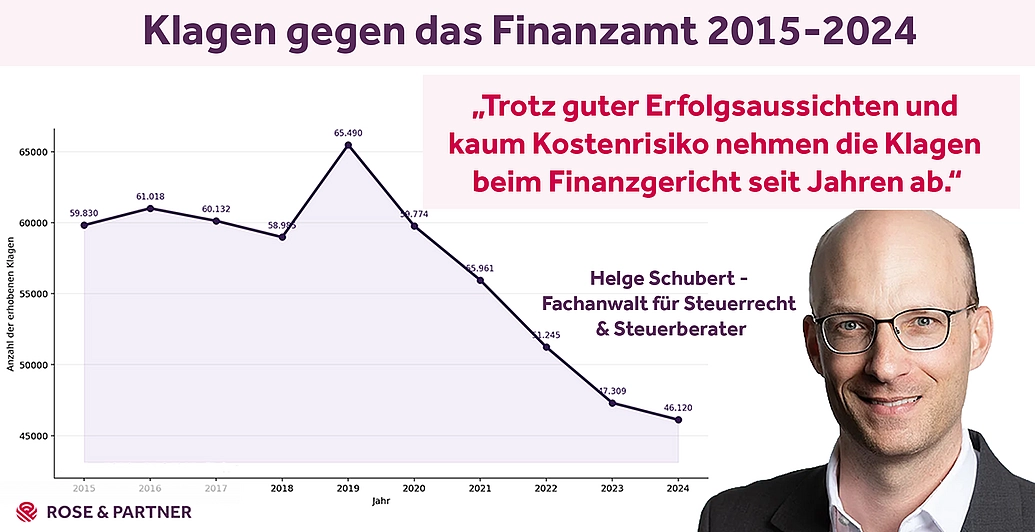
In den letzten Jahren hat die Zahl der Klagen beim Finanzgericht stark abgenommen. Das erstaunt, wenn man bedenkt, dass die Erfolgsaussichten für die betroffenen Steuerzahler häufig sehr gut sind. Selbst wenn man die Klage nur teilweise gewinnt, lohnt sich der Gang zu Gericht oft dennoch. Das gilt auch, wenn das Verfahren durch einen Vergleich mit dem Finanzamt endet, was tatsächlich sehr häufig der Fall ist. Für die Frage, ob sich eine Klage lohnt, spielt dabei auch eine Rolle, dass das Kostenrisiko im Falle einer Niederlage vergleichsweise gering ist.
Gerne geben wir Ihnen eine Einschätzung zu den Erfolgsaussichten in Ihrem konkreten Fall.
Wann (Frist) und wie (Form) muss die Klage eingereicht werden?
Die Klage muss schriftlich eingereicht werden. Dafürreichen unsere Fachanwälte für Steuerrecht und Steuerberater Ihre Klage rechtssicher und verschlüsselt über das besondere elektronische Anwaltspostfach (beA) beim zuständigen Finanzgericht ein.
Achtung: Die Klage kann nicht mit einfacher E-Mail erhoben werden! (Möglich ist jedoch Klageerhebung per E-Mail mit qualifizierter elektronischer Signatur, § 52a Abs. 3 FGO)
Für eine fristgerechte Klage reicht es zunächst aus, den Kläger, den Beklagten (das Finanzamt, das den Einspruchsbescheid erlassen hat) und Klagegegenstand, also den Steuerbescheid und die Einspruchsentscheidung, zu benennen. Das Klagebegehren (Was will der Kläger eigentlich mit seiner Klage erreichen?) und die eigentliche Begründung kann dann noch später nachgeliefert werden.
Die Klage vor dem Finanzgericht muss außerdem innerhalb von einem Monat nach der Einspruchsentscheidung erhoben werden.
Achtung: Wir haben schon Verfahren begleitet, bei denen die Klage vor dem Finanzgericht durch Steuerberater oder Rechtsanwälte nicht rechtzeitig eingelegt wurde, weil diese nicht abgefragt hatten, ob die Einspruchsentscheidung zugestellt wurde (Tag der Zustellung entscheidend) oder sie per Post bekanntgegeben wurde (grundsätzlich sog. 3-Tages-Fiktion ab Zugang). In beiden Fällen wird die Frist unterschiedlich berechnet.
Ausgangspunkt: Finanzamt lehnt Einspruch gegen Steuerbescheid ab
Für den häufigsten Fall der Anfechtungsklage gegen einen Einspruchsbescheid ist ein abgeschlossenes Einspruchsverfahren erforderlich. Daneben kann im Einzelfall das Klageziel auch im Erlass eines (begünstigenden) Bescheids bestehen, den das Finanzamt aber verweigert. In diesem Fall ist eine Verpflichtungsklage zu erheben, für die ebenfalls ein abgeschlossenes Vorverfahren bzw. Einspruchsverfahren erforderlich ist.
Ausnahmen sind die Untätigkeitsklage und Sprungklage. In beiden Fällen wird nicht der Erlass des Einspruchsbescheids abgewartet, weil die Finanzbehörde entweder seit längerer Zeit nicht darüber entschieden hat (Untätigkeitsklage) oder weil mit Zustimmung des Finanzamts auf die Durchführung des Einspruchsverfahrens verzichtet werden soll (Sprungklage). Ob diese Klageformen für die Klage gegen den Steuerbescheid des Finanzamts sinnvoll sind, ist im Einzelfall zu entscheiden, da man sich hierdurch eine Entscheidungsebene (bei der Rechtsbehelfsstelle des Finanzamts) abschneidet.
Eine weitere Besonderheit besteht bei sogenannten Feststellungsklagen. Diese Klageform betrifft beispielsweise den Fall, dass ein Verwaltungsakt (z.B. Steuerbescheid/Teil eines Steuerbescheids) für nichtig erklärt werden soll. Auch bei der Feststellungsklage ist die erfolglose Durchführung eines Einspruchsverfahrens entbehrlich.
Ablauf einer Klage vor dem Finanzgericht
-
1.
Klageerhebung und Klagebegründung
Bei der Klageerhebung und -begründung gilt: Eine gute Klage lebt von der Ermittlung und Darstellung des Sachverhalts!
Daher ist es entscheidend, dass Sie als Mandant sämtliche relevanten Informationen und Dokumente bereitstellen. Auf dieser Grundlage können wir als Fachanwälte für Steuerrecht und Steuerberater den Sachverhalt umfassend in der Klagebegründung vor dem Finanzgericht darstellen und mit rechtlichen Argumenten untermauern.
Nachdem der Eingang der Klage beim Finanzgericht bestätigt wurde, wird die Klageschrift dem beklagten Finanzamt übersendet. Ist die Klage zunächst ohne Begründung eingereicht worden, fordert das Finanzgericht innerhalb einer gesetzten Frist zur Klagebegründung auf. Das Finanzamt kann anschließend zur Klage Stellung nehmen und die für den Streitfall relevanten Verwaltungsakten an das Finanzgericht übersenden. Im Laufe des Verfahrens können – unter Einhaltung der vom Finanzgericht gesetzten Fristen – zusätzliche Schriftsätze, Unterlagen und Beweismittel angefordert bzw. eingereicht werden. Nicht jede gerichtliche Frist hat dabei dieselben Rechtsfolgen. Vorsicht ist bei vom Finanzgericht gesetzten Ausschlussfristen geboten. Wird zum Beispiel das Klagebegehren nicht innerhalb einer gesetzten Ausschlussfrist benannt, wird die Klage unzulässig.
Entscheidend ist ebenso, dass sämtliche Tatsachen (Prozessstoff) bereits vor dem Finanzgericht vorgetragen und gegebenenfalls durch geeignete Beweismittel belegt werden, da sich nur das Finanzgericht mit den Tatsachen- und Rechtsfragen befasst. In einem sich gegebenenfalls anschließenden Verfahren vor dem Bundesfinanzhof können nur noch Rechtsfragen erörtert werden. Der Bundesfinanzhof legt dabei den vom Finanzgericht zuvor festgestellten Sachverhalt bei seiner Entscheidung als gegeben zugrunde.
-
2.
Akteneinsicht – ein wichtiger Bestandteil des Verfahrens
§ 78 FGO bietet den Parteien in einem Verfahren vor dem Finanzgericht die Möglichkeit auf Einsicht in die Gerichtsakte und die dem Gericht vorgelegten Verwaltungsakten. Die Akteneinsicht im Verfahren ist ein wichtiger Bestandteil. Hier findet man manchmal die entscheidenden Informationen. Durch die Akteneinsicht erhält man Einblick in die Unterlagen, die dem Gericht vorliegen und kann sehen welche Angaben und Vermerke sich in den Verwaltungsakten befinden und auf welcher tatsächlichen Grundlage die Entscheidung des Finanzamts basiert. Je nach Verfahrensstand kann es schon zu Beginn der Klage Sinn machen, Akteneinsicht zu nehmen, um gegebenenfalls die Klagebegründung auch gezielt ergänzen zu können.
-
3.
Der Erörterungstermin
Im Laufe des Verfahrens vor dem Finanzgericht kann von den Beteiligten ein Erörterungstermin angeregt werden. Der Erörterungstermin dient dem mündlichen Gedankenaustausch und der Klärung offener Sachverhaltspunkte. Der Erörterungstermin findet nicht öffentlich statt und wird in einem weniger formellen Rahmen durchgeführt als die spätere mündliche Verhandlung. Dieser Termin wird in der Praxis oft genutzt – auch auf Anregung des Richters / der Richterin, um eine einvernehmliche Lösung für den Streit zu finden. Er bietet sich vor allem bei komplexen Sachverhalten an. Häufig bietet der persönliche Austausch eine neue Möglichkeit, um eine Einigung durch tatsächliche Verständigung zu treffen. So können Klagen vor dem Finanzgericht sogar bereits im Erörterungstermin beendet werden.
-
4.
Mündliche Verhandlung und Entscheidung
Kann der Rechtsstreit vor dem Finanzgericht nicht schon im Laufe des Verfahrens durch vorherige Erledigung beigelegt werden, findet in der Regel eine mündliche Verhandlung statt. Danach folgt die Entscheidung des Finanzgerichts. Während der mündlichen Verhandlung haben die Beteiligten nochmal die Möglichkeit, ihre Standpunkte darzulegen. Gegebenenfalls können noch Beweise erhoben oder Zeugen vernommen werden. Manchmal erlässt das Finanzgericht unter bestimmten Voraussetzungen eine Entscheidung auch ohne vorherige mündliche Verhandlung. Ebenfalls kann eine Entscheidung durch Gerichtsbescheid erfolgen.
Im Anschluss an die mündliche Verhandlung verkündet das Finanzgericht die Entscheidung oder stellt sie den Beteiligten schriftlich zu.
Was kostet die Klage gegen den Steuerbescheid vor dem Finanzgericht?
Die Gerichtsgebühr für das Verfahren vor dem Finanzgericht ist eine 4,0-Gebühr (Nr. 6110 KV GKG). Bei einem Streitwert von beispielsweise 100.000 Euro sind das 4.792,00 Euro und bei einem Streitwert von 500.000 Euro 16.552,00 Euro.
Wenn Sie das Verfahren gewinnen, muss das Finanzamt Ihnen die Gerichtskosten und unsere Kosten nach Rechtsanwaltsvergütungsgesetz (RVG) erstatten. Im Falle einer Niederlage müssen Sie anders als im Zivilprozess keine Anwaltskosten des Finanzamtes tragen. Damit ist das wirtschaftliche Risiko einer Klage vor dem Finanzgericht deutlich geringer als z.B. im Zivilprozess. Schon eine geringere „Gewinnquote“ kann zum wirtschaftlich erfolgreichen Prozess führen.
Bei einer tatsächlichen Verständigung vor dem Finanzgericht reduziert sich die Gebühr auf die Hälfte (2,0-Gebühr) und sehr oft kann vereinbart werden, dass die Kosten gegeneinander aufgehoben werden. Das Finanzamt trägt die Gerichtskosten (die es nicht zahlen muss), der Kläger seine Beraterkosten. Damit müssen in vielen Fällen nur die Beraterkosten getragen werden.
Die Rechtsanwaltskosten für eine Klage vor dem Finanzgericht richten sich vorrangig nach dem Rechtsanwaltsvergütungsgesetz (RVG) und damit nach der Höhe des umstrittenen Steuerbetrags. Dabei gilt eine 1,6-Verfahrensgebühr sowie eine 1,2 Terminsgebühr. Die Vereinbarung eines Zeithonorars ist grundsätzlich möglich und üblich. Nach § 49b BRAO ist aber bei einer Klage vor dem Finanzgericht immer mindestens die Vergütung nach dem Rechtsanwaltsvergütungsgesetz abzurechnen.
Wie lange dauert eine Klage vor dem Finanzgericht?
Die Dauer eines Klageverfahrens vor dem FG lässt sich nicht ohne weiteres voraussagen, da verschiedene Faktoren (Verfahrensumfang, Auslastung des Gerichts, notwendige Beweisaufnahmen, etc.) die Verfahrensdauer beeinflussen können. Die Verfahrensdauer einer Klage am Finanzgericht bis zur Entscheidung beträgt wenigstens 10 Monate, durchschnittlich aber eher 18-24 Monate. Im Einzelfall kann das Verfahren jedoch wegen Überlastung der Finanzgerichte einen längeren Zeitraum anhängig sein, bis über den Fall entschieden wird.
Es besteht regelmäßig kein Anlass zur Eile, wenn das Klageverfahren einmal beim Finanzgericht anhängig ist. Oft, aber nicht immer gilt: Je älter der Fall, desto eher ist eine Verständigung mit dem Finanzamt möglich. Manchmal ergibt sich dies schon dadurch, dass der Bearbeiter im Finanzamt wechselt.
Sollte zum Beispiel aus Liquiditätsgründen im Ausnahmefall für den Kläger eine zeitnahe Entscheidung begründbar wichtig sein, dann haben wir gute Erfahrungen damit gemacht, das Gespräch mit dem Berichterstatter beim Finanzgericht zu suchen.
Bundesfinanzhof (BFH): Nichtzulassungsbeschwerde, Revision
Sollte man in erster Instanz bei der Klage gegen den Steuerbescheid vor dem Finanzgericht unterliegen, bleibt nur noch die Möglichkeit, Rechtsfehler in einem Revisionsverfahren vor dem Bundesfinanzhof geltend zu machen. Um eine Revision erheben zu können, bestehen zwei Möglichkeiten:
- Das Finanzgericht hat in seinem Urteil die Revision ausdrücklich zugelassen (§ 115 Abs. 1 FGO). Dies passiert äußerst selten und nur, wenn das Finanzgericht der Auffassung ist, dass es sich bei der zugrunde liegenden Streitfrage um eine Rechtssache von grundsätzlicher Bedeutung handelt.
- In der Regel lässt das Finanzgericht die Revision nicht zu, sodass zunächst eine Nichtzulassungsbeschwerde beim Bundesfinanzhof (§ 116 FGO) einzureichen ist.
Nichtzulassungsbeschwerde (NZB) vor dem BFH
Die Nichtzulassungsbeschwerde ist ein notwendiger Zwischenschritt, wenn die Revision nicht bereits im finanzgerichtlichen Urteil ausdrücklich zugelassen wurde. Eine Nichtzulassungsbeschwerde kann nur auf die folgenden Gründe (§§ 116, 115 Abs. 2 FGO) gestützt werden: Grundsätzliche Bedeutung der Rechtssache, Fortbildung des Rechts bzw. Sicherung einer einheitlichen Rechtsprechung oder Vorliegen eines Verfahrensmangels des Finanzgerichts, auf dem die Entscheidung beruhen kann.
Sie ist innerhalb von einem Monat nach Zustellung des vollständigen Urteils des Finanzgerichts einzureichen und innerhalb von zwei Monaten nach Zustellung zu begründen.
Revisionsverfahren vor dem BFH
Wurde die Revision beim Bundesfinanzhof durch das finanzgerichtliche Urteil bereits zugelassen oder war die Nichtzulassungsbeschwerde erfolgreich, wird das Verfahren als Revisionsverfahren weitergeführt. Es braucht dann eine Revisionsbegründung, in der nur noch zu rechtlichen Fragen – und nicht mehr zu Tatsachen – Stellung genommen werden kann. Sobald die Hürde der Zulassung der Revision einmal genommen wurde, sind die Erfolgsaussichten zugunsten der Steuerpflichtigen mit 40 % (Stand: 2019) deutlich höher.
Der Bundesfinanzhof stellt grundsätzlich die letzte Instanz in steuerrechtlichen Streitfragen dar. Ein abweisendes Urteil kann dann nur noch in seltenen Konstellationen vor dem Bundesverfassungsgericht (BVerfG) bei einem Grundrechtsverstoß im Wege einer Verfassungsbeschwerde oder bei einem Verstoß gegen europäisches Recht vor dem Europäischen Gerichtshof (EuGH) revidiert werden.
FAQs zur Klage gegen den Steuerbescheid des Finanzamts
Wann kann eine Klage gegen einen Steuerbescheid erhoben werden?
Eine Klage kann erhoben werden, wenn das Finanzamt im Einspruchsverfahren Ihrem Einspruch nicht folgt und eine Einspruchsentscheidung erlassen hat. Die Streitfrage wird dann vom Finanzgericht überprüft. Die Klage muss innerhalb eines Monats nach der Einspruchsentscheidung eingereicht werden.
Welcher Anwalt kann mich bei einer Klage gegen das Finanzamt vertreten?
Vor dem Finanzgericht können Sie sich bei einer Klage gegen das Finanzamt durch einen Fachanwalt für Steuerrecht, einen Rechtsanwalt, einen Steuerberater oder gegebenenfalls auch durch einen Wirtschaftsprüfer vertreten lassen.
Welche Frist gilt für eine Klage beim Finanzgericht?
Zunächst muss der Betroffene innerhalb von einem Monat nach Bekanntgabe des Steuerbescheids Einspruch einlegen. Lehnt das Finanzamt den Einspruch ab, kann innerhalb von einem Monat nach der Einspruchsentscheidung Klage vor dem Finanzgericht erhoben werden.
Muss ich die Steuer trotz Klage erst einmal bezahlen?
Die Klage vor dem Finanzgericht entfaltet grundsätzlich keine aufschiebende Wirkung, d.h. die Vollziehung des angefochtenen Steuerbescheids wird dadurch nicht gehemmt und die Steuer müsste trotz Klage gezahlt werden. Durch einen Antrag auf "Aussetzung der Vollziehung" kann jedoch ein vorläufiger Zahlungsaufschub beim Finanzamt erreicht werden.
Kann eine Klage gegen den Steuerbescheid auch mit einem Vergleich enden?
Ja, in der Praxis werden viele Klagen vor dem Finanzgericht durch tatsächliche Verständigung der Parteien vorzeitig einvernehmlich erledigt.
Kann ich gegen ein Urteil des Finanzgerichts vorgehen?
Ja, durch ein Revisionsverfahren, und gegebenenfalls vorheriger Nichtzulassungsbeschwerde, kann die Entscheidung des Finanzgerichts noch einmal gerichtlich durch den Bundesfinanzhof (BFH) überprüft werden.