GbR-Gründung – Checkliste zum Ablauf
Schritt für Schritt-Anleitung vom Anwalt
Schließen sich mehrere Personen zu einem Unternehmen zusammen, werden viele Fragen aufgeworfen, die gesellschaftsrechtliche, taktische und steuerliche Aspekte betreffen. Welche Schritte Gründungsgesellschafter vornehmen, welche Entscheidungen sie treffen und welche Verträge sie erstellen müssen, erklären unsere Anwälte und Steuerberater hier mit einer praxisnahen Anleitung.
Ausgezeichnet im Gesellschaftsrecht
Unsere Kanzlei wurde von den Magazinen Focus, brand eins und Handelsblatt in den Kategorien „Beste Wirtschaftskanzlei im Gesellschaftsrecht“, „Beste Steuerberater“ sowie „Top Wirtschaftskanzlei im Gesellschaftsrecht“ ausgezeichnet. Spezialisierung und Erfahrung zahlen sich aus!
1. Was ist eine GbR?
GbR als Abkürzung steht zunächst für eine Gesellschaft bürgerlichen Rechts, – auch BGB-Gesellschaft genannt. Sie ist in den Vorschriften der §§ 705 bis 740c BGB normiert. Eine GbR wird von mindestens zwei Personen gebildet, die sich zur Verfolgung eines gemeinsamen Zwecks zusammenschließen. Dabei kann es sich um einen gemeinsamen Geschäftsbetrieb (Bsp.: Gemeinschaftspraxis, Anwaltssozietät, Bauherrengemeinschaft) oder einzelne gemeinschaftliche Geschäfte (mehrere Kleinunternehmer schließen sich für gemeinsames Projekt zusammen) handeln. Gesellschafter können dabei natürliche oder juristische Personen sein.
Eine GbR kann grundsätzlich jeglichen gesetzlich zulässigen Zweck verfolgen. Auch eine kleingewerbliche oder freiberufliche Tätigkeit kann in der Rechtsform der GbR ausgeübt werden. Betreibt die Gesellschaft dagegen ein Handelsgewerbe im Sinne des § 1 Abs. 2 HGB, ist sie als offene Handelsgesellschaft (OHG) einzuordnen und zum Handelsregister anzumelden.
Bei der GbR handelt es sich um eine Personengesellschaft. Ein wichtiger Unterschied zu den Kapitalgesellschaften (AG, GmbH, KGaA, SE) liegt darin, dass die Gesellschafter selbst für die Verbindlichkeiten der Gesellschaft haften, da kein Startkapital und damit Haftungskapital der Gesellschaft zur Gründung erforderlich ist. Seit 2024 unterscheidet das Gesetz ausdrücklich zwischen der rechtsfähigen und der nicht rechtsfähigen GbR:
Die rechtsfähige GbR kann selbst Rechte erwerben und Verbindlichkeiten eingehen, Eigentum erwerben sowie klagen und verklagt werden, wenn sie nach dem gemeinsamen Willen der Gesellschafter am Rechtsverkehr teilnehmen soll. Betreibt die Gesellschaft unter einem gemeinsamen Namen ein Unternehmen, wird ihre Rechtsfähigkeit vermutet. Die nicht rechtsfähige GbR dient dagegen ausschließlich der Ausgestaltung des Rechtsverhältnisses der Gesellschafter untereinander und besitzt kein eigenes Gesellschaftsvermögen (sogenannte Innen-GbR).
2. Vor- und Nachteile der GbR
Die Gründung einer GbR hat gegenüber anderen Rechtsformen wie etwa der GmbH viele Vorteile, aber auch diverse Nachteile. Bei der Wahl der richtigen Rechtsform muss immer der jeweilige Einzelfall betrachtet werden: Wozu soll die Gesellschaft dienen? Stehen finanzielle Interessen im Vordergrund? Bestehen Haftungsrisiken für die Beteiligten? Für jeden kann hier eine andere Rechtsform die Antwort sein.
Vorteile | Nachteile |
|---|---|
Unkompliziert, schnell und ohne hohe Gründungskosten | Umwandlung in eine OHG bei Betrieb eines Handelsgewerbes |
Kein Mindest-Kapital | Durch das fehlende Stammkapital wenig attraktiv für Investoren |
Hohes Mitbestimmungsrecht der Gesellschafter | Unbegrenzte Haftung der Gesellschafter mit Privatvermögen |
Gesellschafter idR auch Geschäftsführer | Nur ein lockerer Zusammenschluss (siehe unten) |
Nutzung der Kleinunternehmerregelung möglich | Gründung als Einzelperson nicht möglich |
Hohes Ansehen bei Banken wegen Haftung mit eigenem Vermögen | Weniger angesehen im Geschäftsverkehr & bei Investoren |
Keine Handelsregistereintragung; unternehmerische GbR Eintragung im Gesellschaftsregister möglich | Gesellschaftsregister-Zwang, wenn GmbH-Anteile oder Grundstück gehalten wird (eGbR) |
Steuerliche Vorteile durch den Status einer Personengesellschaft (z.B. bei Anfangsinvestitionen, Verlsutverrechnungen) | Eintragung als eGbR löst Registerpublizität und Transparenzregisterpflichten aus |
Wenn Sie sich mit der richtigen Gesellschaftsform für Ihre Unternehmung noch nicht sicher ist, werfen Sie doch einen Blick in unsere Übersicht zum Thema: Wahl der Rechtsform
3. Gründung einer GbR
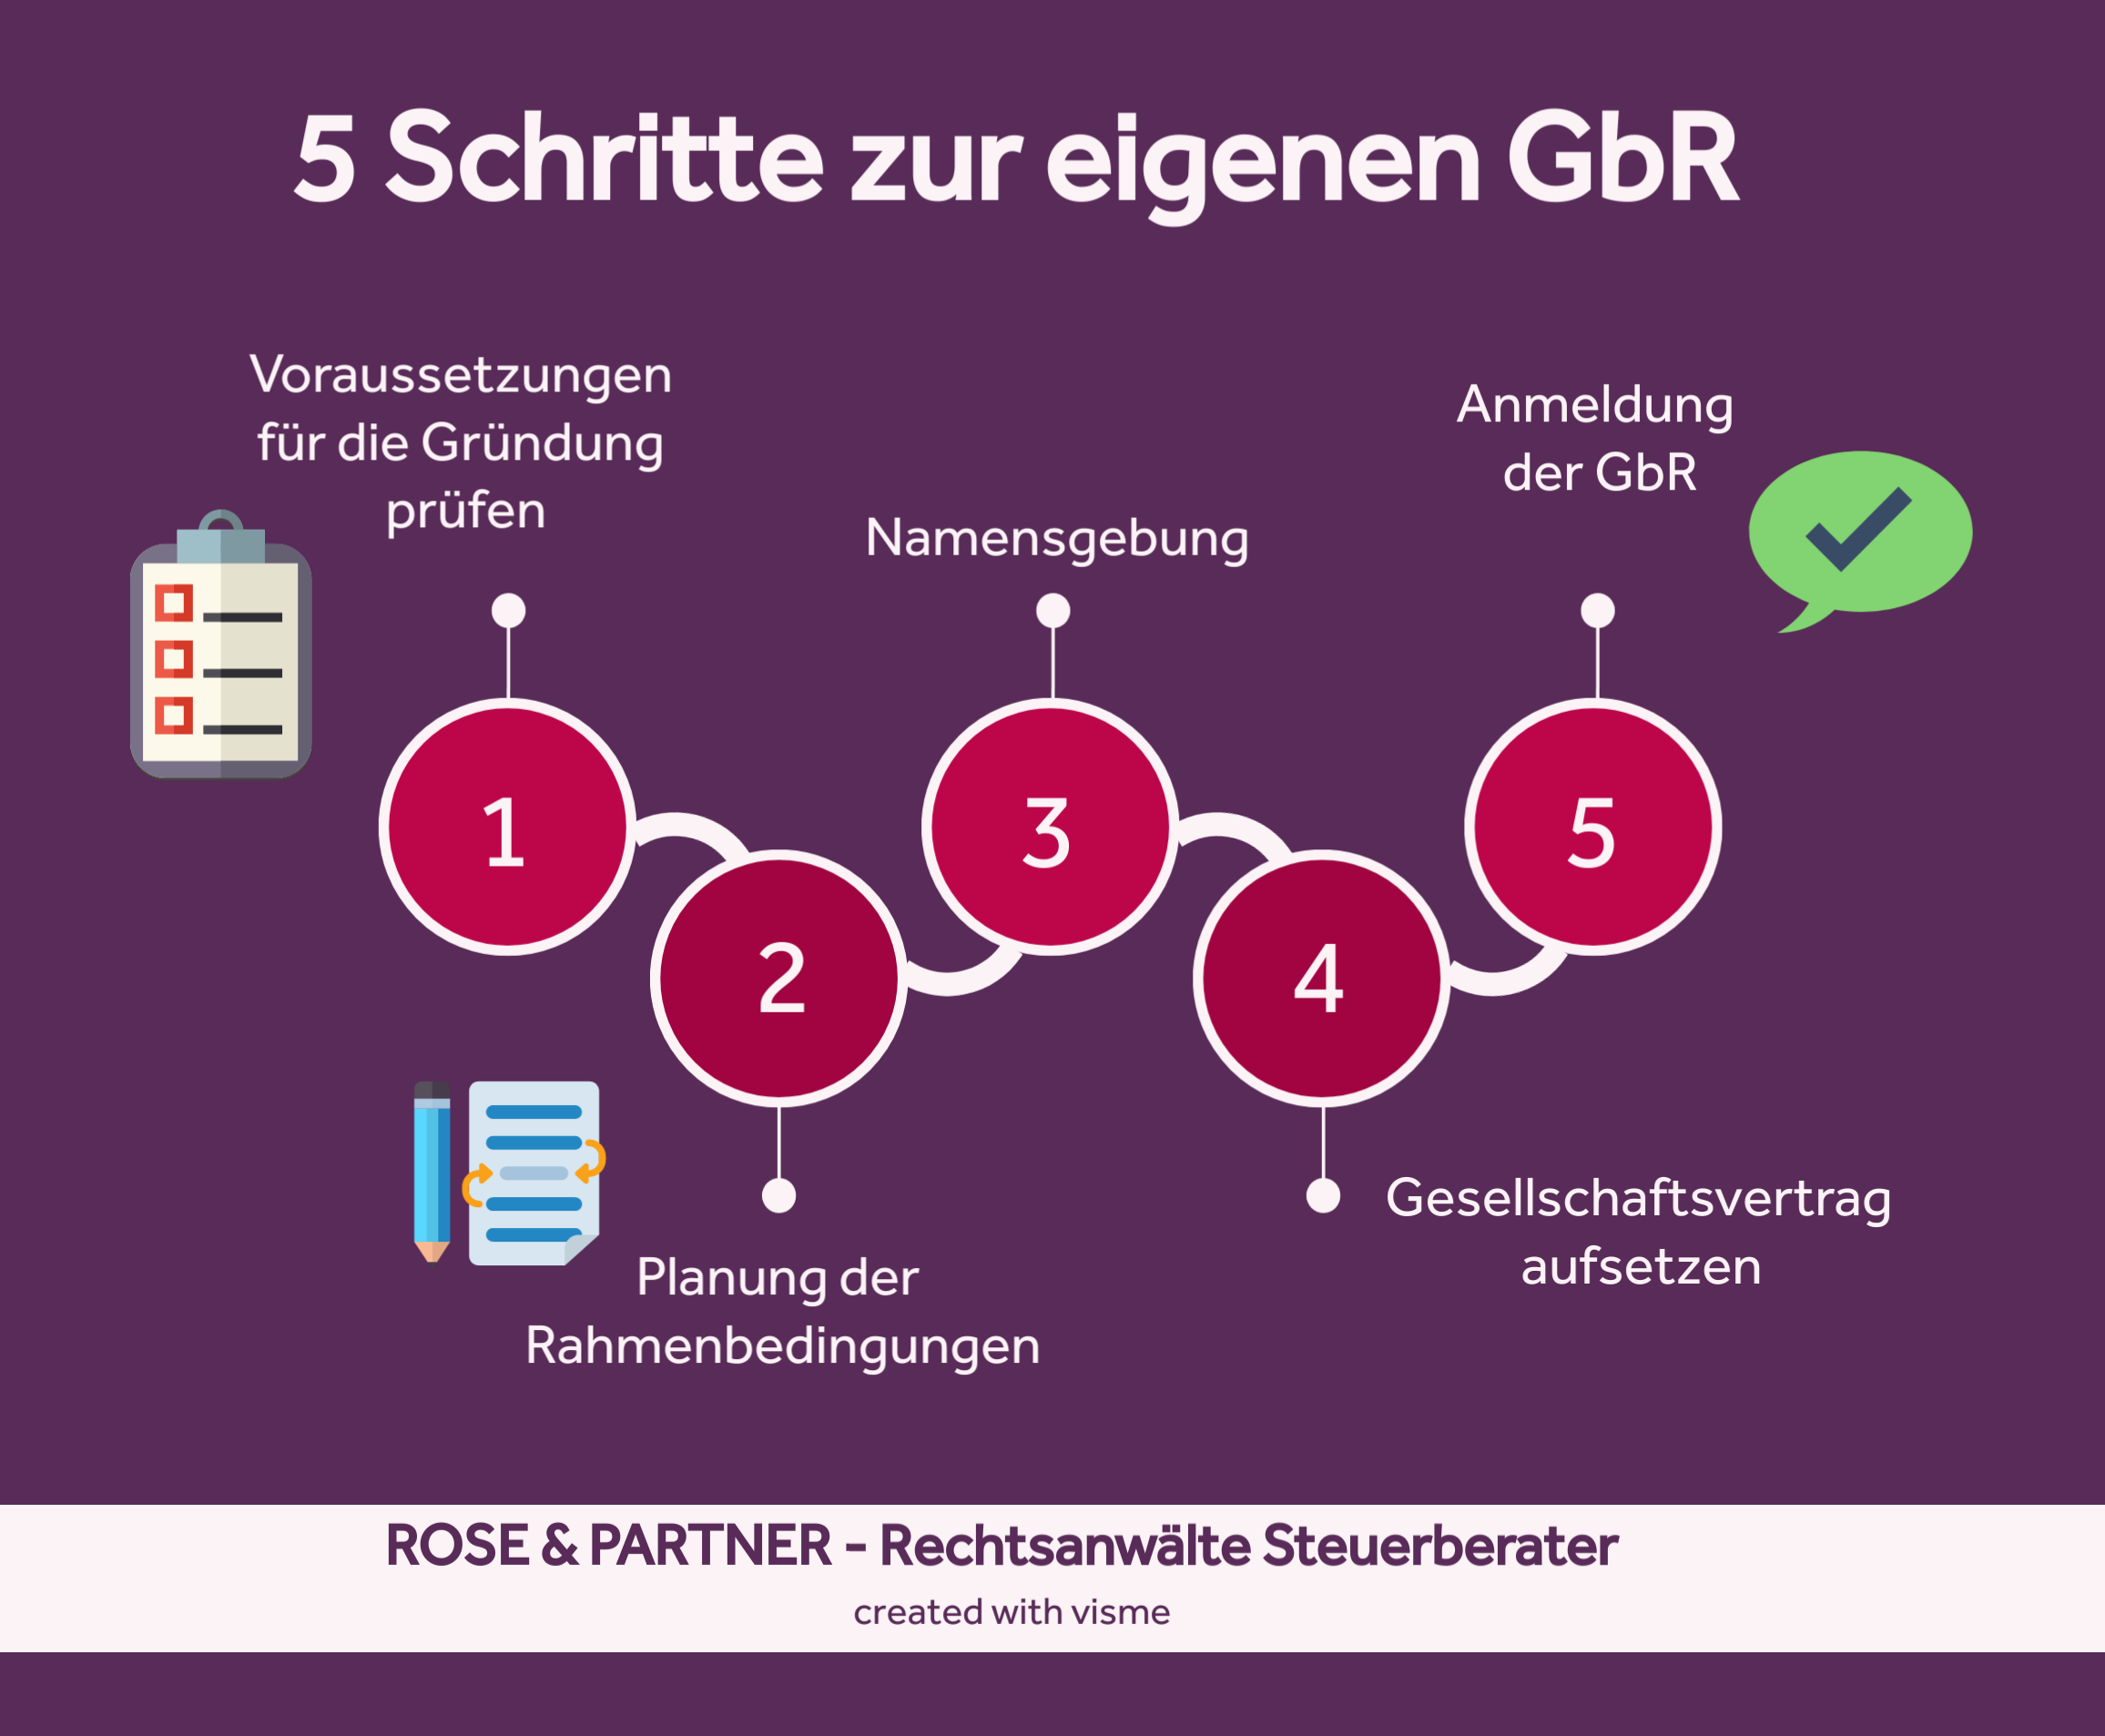
Die Gründung der GbR läuft regelmäßig in fünf Schritten ab: Prüfung der Voraussetzungen, Planung der Rahmenbedingungen, Namensgebung, Abschluss des Gesellschaftsvertrags gegebenenfalls behördliche Anmeldung und Eintragung in das Gesellschaftsregister.
- Schritt 1: Voraussetzungen für die Gründung einer GbR
- Schritt 2: Planung der GbR-Gründung
- Schritt 3: Namensgebung der GbR
- Schritt 4: Aufsetzen des Gesellschaftsvertrages
- Schritt 5: behördliche Anmeldung & Eintragung ins Gesellschaftsregister
Bei den jeweiligen Schritten sind wichtige Dinge zu beachten, die im Folgenden einmal näher erörtert werden sollen.
Schritt 1: Voraussetzungen für die Gründung einer GbR
Vor der offiziellen Gründung eines Unternehmens sollte man erst einmal prüfen, ob das Vorhaben die Voraussetzung einer GbR erfüllt. Für eine GbR muss es mindestens zwei Gründer geben. Eine Einzelperson kann keine GbR gründen.
Der gemeinsame Zweck kann insbesondere wirtschaftlicher, freiberuflicher, vermögensverwaltender oder ideeller Natur sein. Eine gewerbliche Tätigkeit ist nicht ausgeschlossen. Erfordert der Geschäftsbetrieb nach Art oder Umfang einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb, liegt regelmäßig ein Handelsgewerbe vor; die Gesellschaft ist dann als OHG einzuordnen.
Als Gründer kommen Gewerbetreibende oder Freiberufler in Betracht. Werden freiberufliche und gewerbliche Tätigkeiten gemeinsam ausgeübt, sind die steuerlichen Folgen der sogenannten Abfärbung gesondert zu prüfen. Bei einer Abfärbung könnten die Einkünfte des gesamten GbR-Betriebs der Gewerbesteuer unterfallen.
Schritt 2: Planung der GbR-Gründung
Schon ganz am Anfang sollten die gesellschaftlichen Grundlagen geplant werden. Die grundlegenden Rahmenbedingungen sollten frühzeitig geschaffen und festgelegt werden, um späteren Streitigkeiten vorzubeugen. Dazu sollte der Geschäftszweck genau definiert und sich auf die Anzahl von Gesellschaftern geeinigt werden. Weiterhin sollten sich Gedanken zum Ablauf von zukünftigen Abstimmungen im Gesellschafterkreis gemacht werden. Welche Mehrheit soll erreicht werden und was passiert bei einer Stimmgleichheit? Auch Nachfolgeklauseln im Gesellschaftsvertrag können zukünftige Differenzen im Voraus minimieren.
Zwar muss im Gegensatz zu einer Gesellschaft mit beschränkter Haftung (GmbH) oder einer Aktiengesellschaft (AG) kein Mindestkapital eingebracht werden, jedoch müssen auch in der GbR alle Gesellschafter einen eigenen Beitrag leisten, um den gemeinsamen Unternehmenszweck zu erreichen. Auch das Finanzielle sollte also im Voraus geklärt werden, insbesondere die Gewinnverteilung.
Schritt 3: Namensgebung der GbR
Bei der Namenswahl ist zwischen der nicht eingetragenen GbR und der eingetragenen GbR zu unterscheiden. Eine nicht eingetragene GbR kann im Geschäftsverkehr eine Geschäftsbezeichnung verwenden. Eine allgemeine gesetzliche Pflicht, sämtliche Vor- und Nachnamen der Gesellschafter in diese Bezeichnung aufzunehmen, besteht nicht. Die Bezeichnung darf jedoch nicht irreführen und keine Rechte Dritter verletzen.
Ein Tätigkeitszusatz oder Fantasiename ist grundsätzlich möglich. Vor der Verwendung sollten insbesondere Namens-, Kennzeichen- und Markenrechte Dritter sowie die Gefahr einer Irreführung geprüft werden.
Wird die Gesellschaft in das Gesellschaftsregister eingetragen, muss sie den Namenszusatz „eingetragene Gesellschaft bürgerlichen Rechts“ oder „eGbR“ führen. Haftet bei der eGbR keine natürliche Person als Gesellschafter, muss der Name zusätzlich eine Bezeichnung enthalten, welche die Haftungsbeschränkung kennzeichnet.
Nach der Gründung ist es empfehlenswert, den Unternehmensnamen schützen zu lassen.
Schritt 4: Aufsetzen des Gesellschaftsvertrages
Nachdem die Voraussetzungen erfüllt sind, das Vorhaben gründlich geplant und ein Unternehmensname gefunden ist, kann sich dem Aufsetzen des Gesellschaftsvertrages gewidmet werden. Möglich ist es, den Gesellschaftsvertrag auch mündlich abzuschließen, davon ist aber dringend abzuraten. Ein schriftlicher Vertrag ist zwar nicht Gründungsvoraussetzung - sollte aber unbedingt vorab aufgesetzt werden, um die diversen Rechte und Pflichte der Beteiligten zu regeln und später im Falle von Streitigkeiten zwischen den Gesellschaftern Beweisschwierigkeiten zu verhindern. Gerade bei GbRs erleben wir in der Praxis immer ein erhöhtes Streitpotential, der ohne vertragliche Regelung bei den Beteiligten später zu großen Verlusten führt.
Eine notarielle Beurkundung ist grundsätzlich nicht erforderlich. Eine besondere Form kann sich jedoch aus dem Gegenstand einzelner Verpflichtungen ergeben, insbesondere bei Verpflichtungen zur Übertragung oder zum Erwerb von Grundstückseigentum oder GmbH-Anteilen. Soll für die GbR ein Recht im Grundbuch eingetragen werden, muss sie zuvor im Gesellschaftsregister eingetragen sein.
Achtung: Von vorgefertigten Musterverträgen sollte abgesehen werden, da diese aufgrund fehlender individueller Vereinbarungen und Klauseln häufig ungeeignet sind.
Exkurs: Inhalt des GbR-Vertrages
Wie bereits festgestellt, gibt es kaum gesetzliche Anforderungen an den Gesellschaftsvertrag, sodass eine mündlich ausgesprochene, gegenseitige Absichtserklärung ausreichend wäre. Der Beweisbarkeit halber und um Missverständnisse zu vermeiden, sollten Sie aber unbedingt einen schriftlichen Vertrag abschließen.
Ein Gesellschaftsvertrag einer GbR kann folgende Punkte regeln:
- Name der Gesellschaft
- Sitz der Gesellschaft
- Geschäftszweck
- Gesellschafter
- (ggf. Gründe für Gesellschafterausschluss)
- Geschäftsführung
- Vertretungsrechte (z. B. Alleinvertretungsrecht)
- Regeln zur Beschlussfassung (ab vier Gesellschaftern besonders wichtig)
- Regelungen zur Haftung unter den Gesellschaftern (betrifft nur das Innenverhältnis)
- Gewinnverwendung
- Privatentnahmen
- Verteilung von Gewinnen und Verlusten (z. B. nach Kapitalanteilen oder pro Kopf)
- Informationspflichten
- Wettbewerbsverbot für Gesellschafter
- Verkauf oder Abtretung von Gesellschaftsanteilen
- Kapitaleinlagen in Form von Grundstücken oder Immobilien
- Ausscheiden von Gesellschaftern (z. B. durch Austritt oder Tod)
- Regeln zum Gesellschafterwechsel (anhaltende Haftung für Verbindlichkeiten, die in seiner Zeit in der GbR entstanden sind)
- Regeln zum Auflösen der Gesellschaft
- Sonstige individuelle Vereinbarungen
Schritt 5: Anmeldung der GbR bei Behörden & Gesellschaftsregister
Eine gewerblich tätige GbR ist beim zuständigen Gewerbeamt anzumelden. Übt die GbR ausschließlich eine freiberufliche Tätigkeit aus, ist regelmäßig keine Gewerbeanmeldung erforderlich. Unabhängig davon ist die Gesellschaft steuerlich beim Finanzamt zu erfassen. Die zivilrechtliche Entstehung und Handlungsfähigkeit der GbR hängt nicht vom Erhalt einer Steuernummer ab. Steuerliche Registrierungs-, Anzeige- und Erklärungspflichten sind gleichwohl rechtzeitig zu erfüllen.
Eintragung in das Gesellschaftsregister
Die Gesellschafter einer rechtsfähigen GbR können die Gesellschaft beim zuständigen Registergericht zur Eintragung in das Gesellschaftsregister anmelden. Die Anmeldung enthält insbesondere den Namen, den Sitz und die Anschrift der Gesellschaft, Angaben zu den Gesellschaftern sowie zur Vertretungsbefugnis. Die Anmeldung ist öffentlich zu beglaubigen und erfolgt in der Praxis regelmäßig über einen Notar. Nach der Eintragung muss die Gesellschaft den Rechtsformzusatz „eingetragene Gesellschaft bürgerlichen Rechts“ oder „eGbR“ führen; spätere Änderungen der eingetragenen Tatsachen sind anzumelden.
Die Eintragung ist grundsätzlich freiwillig, wird aber vornehmlich dann praktisch erforderlich, wenn Rechte der GbR in einem anderen Register eingetragen oder verändert werden sollen. Will etwa die GbR ein Grundstück erwerben, so wird sie nur ins Grundbuch eingetragen, wenn sie vorher ins Gesellschaftsregister eingetragen wurde. Das gleiche gilt bei einem Erwerb von GmbH-Geschäftsanteilen und der Eintragung in die GmbH-Gesellschafterliste.
Mit der Eintragung wird die eGbR zur eingetragenen Personengesellschaft im Sinne des Geldwäschegesetzes. Sie muss die Angaben zu ihren wirtschaftlich Berechtigten einholen, aufbewahren, aktuell halten und unverzüglich an das Transparenzregister melden. Zu melden sind insbesondere Vor- und Nachname, Geburtsdatum, Wohnort, Art und Umfang des wirtschaftlichen Interesses sowie sämtliche Staatsangehörigkeiten.
4. Haftung & Geschäftsführung in der GbR
Beim Thema Haftung und Geschäftsführung in der GbR gibt es signifikante Unterschiede zum allgemein etwas bekannteren Haftungs- und Geschäftsführungsprinzip der GmbH. Diese Unterschiede sollte man sich insbesondere bei der Gründung des Unternehmens, aber auch im Verlauf der Unternehmung stets vor Augen führen.
Haftung in der GbR
Die Gesellschafter einer rechtsfähigen GbR haften den Gläubigern für die Verbindlichkeiten der Gesellschaft persönlich und als Gesamtschuldner. Ein Gläubiger kann daher grundsätzlich jeden Gesellschafter auf die gesamte Forderung in Anspruch nehmen; der interne Ausgleich zwischen den Gesellschaftern richtet sich nach dem Gesellschaftsvertrag und den gesetzlichen Vorschriften.
Eine mögliche gesellschaftsvertragliche Begrenzung der Haftung wirkt grundsätzlich nur im Innenverhältnis. Gegenüber einem Gläubiger ist eine Haftungsbeschränkung nur wirksam, wenn sie mit ihm wirksam vereinbart wurde. Bitte beachten Sie, dass ein bloßer Namenszusatz wie „GbR mbH“ die gesetzliche Außenhaftung nicht begrenzt.
Haftungsbeschränkungen in “Allgemeinen Geschäftsbedingungen” unterliegen der AGB-Kontrolle und sollten in regelmäßigen Abständen überprüft werden.
Wer in eine bestehende rechtsfähige GbR eintritt, haftet grundsätzlich auch für die bereits vor seinem Eintritt begründeten Verbindlichkeiten der Gesellschaft. Abweichende Vereinbarungen entfalten gegenüber Dritten grundsätzlich keine Wirkung.
Geschäftsführer und Vertretung der GbR
Geschäftsführung und Vertretung sind rechtlich zu unterscheiden. Soweit der Gesellschaftsvertrag nichts anderes bestimmt, sind alle Gesellschafter gemeinschaftlich zur Geschäftsführung befugt. Für gewöhnliche Geschäfte ist grundsätzlich die Mitwirkung aller geschäftsführungsbefugten Gesellschafter erforderlich; für Geschäfte, die darüber hinausgehen, bedarf es eines Gesellschafterbeschlusses. Bei Gefahr im Verzug ist jeder Gesellschafter zu den erforderlichen Maßnahmen befugt.
Nach außen wird die rechtsfähige GbR grundsätzlich von allen Gesellschaftern gemeinsam vertreten. Der Gesellschaftsvertrag kann hiervon abweichend Einzel- oder Gesamtvertretung durch bestimmte Gesellschafter vorsehen. Gesellschaftsfremde Personen können bevollmächtigt, aber nicht zu organschaftlichen Geschäftsführern der GbR bestellt werden.
Im Gesellschaftsvertrag sollte deshalb genau festgelegt werden, welche Gesellschafter geschäftsführungs- und vertretungsbefugt sind, ob Einzel- oder Gesamtvertretung gilt und für welche Geschäfte interne Zustimmungsvorbehalte bestehen. Jeder Gesellschafter kann von der Gesellschaft Auskunft über die Angelegenheiten der Gesellschaft verlangen und die Unterlagen der Gesellschaft einsehen, soweit dies zur Wahrnehmung seiner Mitgliedschaftsrechte erforderlich ist.
Alle Gesellschafter haben jederzeit Kontroll- und Informationsrechte.
5. Steuern & Buchführung in der GbR
Insbesondere die notwendige Buchführung und die Steuerlast der GbR sind oftmals ausschlaggebend für die Gründer. Welche Steuern anfallen und welche Buchführungs- oder Aufzeichnungspflichten bestehen, hängt insbesondere von der Tätigkeit, der steuerlichen Einordnung und der Größe der GbR ab. Die nachfolgenden steuerlichen Schwellenwerte und Verfahrenshinweise sind gesondert auf ihre jeweils aktuelle Fassung zu prüfen.
Umsatzsteuer
Ob eine GbR Umsatzsteuer zahlen muss, ist abhängig davon, ob sie Gebrauch von der Kleinunternehmerregelung macht. Die Kleinunternehmerregelung (§ 19 UStG) steht GbRs offen, deren Brutto-Umsätze im Vorjahr unter 22.000 EUR geblieben sind und im aktuellen Jahr 50.000 EUR nicht übersteigen. Danach müssen sie auf ihren Rechnungen keine Umsatzsteuer ausweisen.
Dadurch verringert sich der Buchhaltungsaufwand und im selben Zug verschafft das Wegfallen der Steuer einen Preisvorteil bei Privatkunden. Allerdings dürfen Sie für gezahlte Umsatzsteuer keinen Vorsteuerabzug vornehmen. Lassen Sie sich hier am besten vom Spezialisten beraten, ob die Kleinunternehmerregelung für Sie in ihrer Position profitabel ist oder, ob sie lieber auf die Erleichterungen zu verzichten sollten, um vom Vorsteuerabzug zu profitieren.
Nutzt eine GbR die Kleinunternehmerreglung nicht, ist sie verpflichtet, auf ihren Rechnungen die Umsatzsteuer von derzeit 19 % (7 % für vergünstigte Produkte und Dienstleistungen) anzuführen. Außerdem notwendig ist das Beantragen einer Umsatzsteuer-Identifikationsnummer (USt-ID), da diese ebenfalls auf der Rechnung angegeben werden muss. Weiterhin müssen solche GbRs eine Umsatzsteuervoranmeldung abgeben.
Gewerbesteuer
Handelt es sich um eine gewerbliche GbR (Gesellschafter sind Gewerbetreibende), wird auf Erträge über 24.500 EUR pro Jahr Gewerbesteuer erhoben. Da es sich bei der Gewerbesteuer um eine kommunale Abgabe handelt, bestimmt jede Gemeinde die Höhe ihres Gewerbesteuerhebesatzes selbst. Bei der Standortwahl der neugegründeten GbR sollte diese Steuer am besten schon berücksichtigt werden.
Sind die Gesellschafter allerdings Freiberufler, sind sie von der Gewerbesteuer befreit, da sie keine gewerbliche Tätigkeit ausüben
Einkommensteuer & Gewinnverteilung
Im Gegensatz zur GmbH werden bei der GbR keine Körperschaftssteuer oder Kapitalertragsteuer fällig. Die von Gesellschaftern als Privatentnahme aus dem GbR-Kapital entnommenen Gewinne gelten als steuerpflichtiges Einkommen und werden dementsprechend im Rahmen der Einkommensteuererklärung zu deren individuellem Steuersatz versteuert.
ABER: Die Privatentnahmen stellen kein Gehalt dar, sondern einen Gewinnanteil. Sind im Gesellschaftervertrag keine abweichenden Regelungen vereinbart, wird der Gewinn gleichmäßig unter den Gesellschaftern aufgeteilt.
Die gesellschaftsrechtliche Verteilung von Gewinn und Verlust richtet sich vorrangig nach den vereinbarten Beteiligungsverhältnissen, hilfsweise nach dem Verhältnis der vereinbarten Werte der Beiträge. Die steuerliche Zurechnung ist hiervon gesondert zu prüfen.
Buchführung in der GbR
Eine GbR ist – anders als eine Kapitalgesellschaft – nicht kraft Rechtsform buchführungspflichtig. Sie darf ihren Gewinn daher grundsätzlich durch eine Einnahmen-Überschuss-Rechnung ermitteln, sofern sie nicht freiwillig Bücher führt.
Für eine gewerblich tätige GbR entsteht eine Pflicht zur doppelten Buchführung (Bilanzierung nebst Jahresabschluss) nur, wenn sie nach den Feststellungen der Finanzbehörde für den einzelnen Betrieb einen Gesamtumsatz von mehr als 800.000 EUR im Kalenderjahr oder einen Gewinn aus Gewerbebetrieb von mehr als 80.000 EUR im Wirtschaftsjahr erzielt hat. Diese Grenzen wurden durch das Wachstumschancengesetz 2024 angehoben und gelten für Umsätze ab dem Kalenderjahr 2024 sowie für Gewinne in Wirtschaftsjahren, die nach dem 31.12.2023 beginnen.
Die genannten Grenzen des § 141 AO gelten nur für gewerblich tätige GbR. Auf eine freiberuflich tätige GbR hat § 141 AO keine Auswirkung, ebenso wenig auf eine rein vermögensverwaltende GbR, die lediglich Einkünfte aus Vermietung und Verpachtung oder Kapitaleinkünfte erzielt. Eine Buchführungspflicht kann sich unabhängig von den Grenzwerten auch ergeben, wenn die GbR als Kauffrau oder Kaufmann Bücher nach §§ 238 ff. HGB zu führen hat; diese Pflicht wirkt über § 140 AO auch für die Besteuerung nach (§ 140 AO).
6. Das Beenden einer GbR
Für Ausscheiden, Auflösung und Liquidation gelten bei der rechtsfähigen GbR insbesondere die §§ 723 bis 739 BGB; für die nicht rechtsfähige GbR gelten die §§ 740 bis 740c BGB.
Bei der rechtsfähigen GbR führen Tod, Insolvenz, Kündigung der Mitgliedschaft oder Kündigung durch einen Privatgläubiger grundsätzlich nicht mehr zur Auflösung der Gesellschaft, sondern zum Ausscheiden des betroffenen Gesellschafters, sofern der Gesellschaftsvertrag nichts anderes bestimmt. Damit folgt das Gesetz dem Grundsatz der Verbandskontinuität.
Gesetzliche Auflösungsgründe der rechtsfähigen GbR sind insbesondere der Ablauf einer vereinbarten Dauer, ein Auflösungsbeschluss, die Eröffnung des Insolvenzverfahrens über das Vermögen der Gesellschaft und die gerichtliche Auflösung aus wichtigem Grund. Außerdem kann ein Gesellschafter die Gesellschaft aus wichtigem Grund ohne Einhaltung einer Kündigungsfrist kündigen.
Die Übertragung einzelner Gesellschaftsanteile oder der Verkauf des Unternehmens führt nicht ohne Weiteres zur Auflösung. Die Übertragung eines Gesellschaftsanteils bedarf grundsätzlich der Zustimmung der anderen Gesellschafter, soweit der Gesellschaftsvertrag nichts anderes bestimmt. Die Ausschließung eines Gesellschafters aus wichtigem Grund erfolgt nach der gesetzlichen Grundregel durch gerichtliche Entscheidung; ein Ausschluss durch Gesellschafterbeschluss setzt eine entsprechende gesellschaftsvertragliche Grundlage voraus.
Ausscheiden eines Gesellschafters
Mit dem Ausscheiden wächst der Anteil des ausgeschiedenen Gesellschafters grundsätzlich den verbleibenden Gesellschaftern im Verhältnis ihrer Anteile zu. Soweit im Gesellschaftsvertrag nichts anderes geregelt ist, muss die Gesellschaft den ausgeschiedenen Gesellschafter von der Haftung für Gesellschaftsverbindlichkeiten befreien und ihm eine dem Wert seines Anteils angemessene Abfindung zahlen.
Für die bis zum Ausscheiden begründeten Verbindlichkeiten kann eine gesetzliche Nachhaftung bestehen. Die Fünfjahresfrist knüpft bei einer eGbR grundsätzlich an die Eintragung des Ausscheidens im Gesellschaftsregister an; zusätzlich müssen die gesetzlichen Voraussetzungen für Fälligkeit und Feststellung oder Durchsetzung des Anspruchs erfüllt sein.
Auflösung
Die rechtsfähige GbR wird durch Eintritt eines gesetzlichen oder vertraglich vereinbarten Auflösungsgrundes aufgelöst. Mit der Auflösung besteht sie grundsätzlich als Abwicklungsgesellschaft fort. Eine Auflösung durch Kündigung kommt insbesondere als Auflösungskündigung aus wichtigem Grund in Betracht.
Ein stiller Gesellschafter ist nicht Gesellschafter der GbR. Die Beendigung einer stillen Beteiligung löst die GbR daher nicht kraft Gesetzes auf.
Bei der nicht rechtsfähigen GbR gelten besondere Regeln: Tod, Kündigung oder Insolvenz eines Gesellschafters können grundsätzlich zur Auflösung führen. Mangels eigenen Gesellschaftsvermögens erfolgt keine Liquidation des Verbandsvermögens, sondern eine Auseinandersetzung zwischen den Gesellschaftern.
Liquidation und Auseinandersetzung
Nach Auflösung einer rechtsfähigen GbR findet grundsätzlich die Liquidation statt. Die Gesellschaft besteht für Zwecke der Abwicklung fort. Bei der nicht rechtsfähigen GbR erfolgt demgegenüber eine Auseinandersetzung zwischen den Gesellschaftern.
Liquidatoren sind grundsätzlich alle Gesellschafter, soweit nicht der Gesellschaftsvertrag oder ein Gesellschafterbeschluss etwas anderes bestimmt. Sie beenden die laufenden Geschäfte, ziehen Forderungen ein, setzen das Gesellschaftsvermögen in Geld um, befriedigen die Gläubiger und verteilen einen verbleibenden Überschuss nach dem maßgeblichen Beteiligungs- beziehungsweise Gewinn- und Verlustverteilungsschlüssel. Eingebrachte Gegenstände oder Bareinlagen werden nicht ohne Weiteres vorab zurückgewährt; maßgeblich sind der Gesellschaftsvertrag und die gesetzliche Verteilungsordnung.
Neue Geschäfte dürfen in der Liquidation nur eingegangen werden, soweit sie der Abwicklung dienen.
Die Nachhaftung ist nicht pauschal an einen Zeitraum von fünf Jahren nach Abschluss der Liquidation geknüpft. Für ausgeschiedene Gesellschafter richtet sie sich nach § 728b BGB; für die Verjährung und Geltendmachung von Ansprüchen sind Beginn und Voraussetzungen der gesetzlichen Frist im Einzelfall zu prüfen.
Reicht das Gesellschaftsvermögen nicht zur Deckung der Verbindlichkeiten aus, haben die Gesellschafter den Fehlbetrag im Innenverhältnis grundsätzlich nach dem Verhältnis ihrer Gewinn- und Verlustanteile auszugleichen.
Vollbeendigung
Die rechtsfähige GbR ist vollbeendet, wenn die Liquidation abgeschlossen und kein Gesellschaftsvermögen mehr vorhanden ist. Bei einer eGbR ist die Beendigung registerrechtlich nachzuvollziehen. Stellt sich später noch verteilungsbedürftiges Vermögen oder weiterer Abwicklungsbedarf heraus, kann eine Nachtragsliquidation erforderlich werden.
Umwandlung und Statuswechsel
Eine eGbR kann nach Maßgabe des Umwandlungsgesetzes an Umwandlungsvorgängen, insbesondere Verschmelzungen und Formwechseln, beteiligt sein. Daneben ermöglicht § 707c BGB einen identitätswahrenden Statuswechsel zwischen der eGbR und anderen rechtsfähigen Personengesellschaften, etwa der OHG oder KG.
Unsere Beratung im Gesellschaftsrecht
Wir sind eine Kanzlei mit einem Schwerpunkt im Gesellschaftsrecht und M&A. In diesem Video erfahren Sie, was uns als Wirtschaftskanzlei auszeichnet und worauf es bei der Beratung im Wirtschaftsrecht ankommt.
Beratung durch einen Anwalt für Gesellschaftsrecht
Zwar sind die Anforderungen an die Gründung einer GbR nicht allzu umfangreich und die Gründung somit ein Leichtes, sind doch Risiken damit verbunden. Sind die verantwortlichen Gesellschafter und deren Rechte beispielsweise nicht klar im Gesellschaftsvertrag geregelt, kann dies zu zukünftigen Rechtsstreitigkeiten zwischen den Gesellschaftern führen.
Wollen Sie auf Nummer sicher gehen und Ihre GbR absichern, sollten sie einen Anwalt für Gesellschaftsrecht zu Rate ziehen. Dieser wird Ihnen auch erklären, ob die GbR überhaupt die passende Gesellschaftsform für Ihr individuelles Unternehmen ist und Ihnen gegebenenfalls die alternativen Gesellschaftsformen aufzeigen. Um zu gewährleisten, dass alle Gesellschafter auf der rechtssicheren Seite stehen, setzt er für Sie einen klaren und fairen Gesellschaftsvertrag auf.