Kommissionsvertrag & Kommissionsgeschäft
Vertrag erstellen, Haftung vermeiden, Ansprüche durchsetzen
Ob Sie eine Sammlung über eine Galerie veräußern, ein neues Produkt über einen etablierten Händler in den Markt bringen oder als Kommissionär fremde Ware anbieten: Der Kommissionsvertrag entscheidet, wem der Erlös gehört, wer haftet und was im Streit- oder Insolvenzfall von Ihrem Vermögen bleibt. ROSE & PARTNER gestaltet, prüft und verteidigt Kommissionsverträge – mit Fachanwälten für Handels- und Gesellschaftsrecht und Steuerberatern in einem Team.
- Ein Kommissionsvertrag verpflichtet den Kommissionär, Waren oder Wertpapiere im eigenen Namen, aber für Rechnung des Auftraggebers (sog. Kommittenten) zu kaufen oder zu verkaufen (§ 383 HGB).
- Der Kommissionär erhält eine Provision, die bei Ausführung des Geschäfts fällig wird (§ 396 Abs. 1 HGB).
- Erlös und Absatzrisiko liegen beim Kommittenten. Letzterer bleibt meist anonym.
- Für andere Geschäfte, etwa Dienstleistungen, gelten die Regeln entsprechend (§ 406 HGB).
- Vertragsende: Ständig betraute Kommissionsagenten können einen Ausgleichsanspruch haben (BGH, Urteil vom 21.7.2016 – I ZR 229/15).
Unsere Leistungen rund um den Kommissionsvertrag
Egal ob Kommissionär, Unternehmer, Kommittent oder Kunde. Als erfahrene Anwälte im Handelsrecht stehen wir Ihnen insbesondere bei Fragen zu Kommissionsgeschäften als zuverlässiger Partner zur Seite. Wir unterstützen sie insbesondere bei
- der Evaluierung Ihres vorhandenen Vertriebssystems und der Vertriebsverträge,
- der rechtssicheren Gestaltung und dem Abschluss von Kommissionsverträgen,
- der Kommunikation mit Vertragspartnern und der Erarbeitung von praxisorientierten Lösungsmöglichkeiten im Streitfall sowie
- der außergerichtlichen und gerichtlichen Vertretung und Durchsetzung Ihrer Rechte rund um den Kommissionsvertrag und Ihrem Vertriebsvertrag.
Für eine unverbindliche Anfrage nutzen Sie das Kontaktformular am Ende dieser Seite.
Was ist ein Kommissionsvertrag?
Kommissionär ist, wer es gewerbsmäßig übernimmt, Waren oder Wertpapiere für Rechnung eines anderen – des Kommittenten – im eigenen Namen zu kaufen oder zu verkaufen (§ 383 Abs. 1 HGB). Der Kommittent muss kein Kaufmann sein: Auch Privatpersonen, Erbengemeinschaften oder Stiftungen können eine Sammlung, ein Fahrzeug oder ein Wertpapierdepot in Kommission geben.
Rechtlich ist der Kommissionsvertrag ein Geschäftsbesorgungsvertrag (§ 675 BGB). Die einzelne Kommission trägt werkvertragliche, die auf Dauer angelegte Kommission dienstvertragliche Züge – das wird bei der Kündigung wichtig.
Der Anwendungsbereich ist weiter, als der Wortlaut vermuten lässt. Die Vorschriften gelten auch für Kleingewerbetreibende ohne Handelsregistereintrag (§ 383 Abs. 2 HGB), für andere Geschäfte als Warenkauf, etwa Dienstleistungen, und für den Kaufmann, der nur gelegentlich eine Kommission übernimmt (§ 406 Abs. 1 HGB).
Typische Kommissions- Branchen
Kommissionsgeschäfte kommen insbesondere im Handel von Kunst, Wein oder Wertpapieren zum Einsatz. Aber auch aus dem Handel mit Konzertkarten und Veranstaltungstickets ist es nicht wegzudenken. Weitere Branchen, die oftmals auf einen Kommissionsvertrag zurückgreifen, ist der Handel mit Gebrauchtwagen, Waffen oder Schmuck. Darüber hinaus wird diese Art des Vertriebs auch im Rahmen von Auslandsgeschäften genutzt.
Eine besondere Chance zum Aufbau des eigenen Unternehmens bietet das Kommissionsgeschäft für Start-ups. Gerade bei der Einführung von neuen Produkten und Waren wird dieses Geschäftsmodell oftmals genutzt.
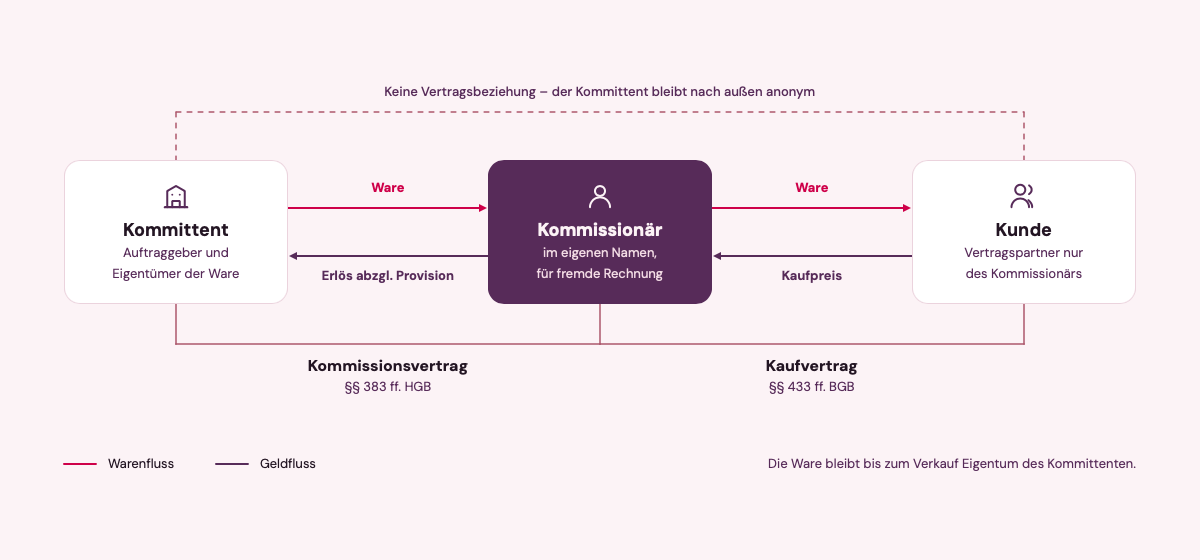
Ablauf des Kommissionsgeschäfts: drei Verträge
Der Kommissionsvertrag muss in dem Zusammenhang des Kommissionsgeschäftes verstanden werden, das zumeist aus drei verschiedenen Verträgen besteht:
- Kommissionsvertrag zwischen Kommittent und Kommissionär (Innenverhältnis): Auftrag, Weisungen, Provision, Abrechnung.
- Ausführungsgeschäft zwischen Kommissionär und Drittem, meist ein Kaufvertrag. Vertragspartner des Käufers ist allein der Kommissionär.
- Abwicklungsgeschäft: Der Kommissionär gibt Erlös oder Ware heraus. Forderungen gegen den Dritten kann der Kommittent erst nach Abtretung selbst geltend machen (§ 392 Abs. 1 HGB).
Verkaufskommission und Einkaufskommission
Man unterscheidet verschiedene Arten von Kommissionsgeschäften:
- Verkaufskommission: Der Kommittent übergibt die Ware und bleibt Eigentümer, bis der Kommissionär sie an den Käufer übereignet. Dazu ist der Kommissionär ermächtigt (§ 185 BGB). Typisch: Kunst bei der Galerie, Fahrzeuge beim Händler, Neuware im Handel.
- Einkaufskommission: Der Kommissionär beschafft Ware oder Wertpapiere für den Kommittenten. Das Eigentum erwirbt regelmäßig zunächst er und muss es an den Kommittenten übertragen (§ 384 Abs. 2 HGB); eine vorweggenommene Übereignung kann vereinbart werden.
Abgrenzung: Unterschied zu Handelsvertreter und anderen Vertriebsformen
Um den Kommissionsvertrag von anderen Vertriebsformen, wie dem Handelsvertretervertrag, zu unterscheiden, sind zwei Fragen entscheidend:
- In wessen Namen tritt der Vertriebspartner auf, und
- für wessen Rechnung handelt er?
Basierend darauf ergibt sich die Abgrenzung, die für die Einordnung und die Rechtsfolgen des Rechtsverhältnisses (z.B Bestimmung des Vertragspartners für Schadenersatzansprüche oder Bestehen eines Ausgleichsanspruchs bei Kündigung) erhebliche Relevanz hat.
Vertriebsform | Tritt auf im Namen von | Handelt für Rechnung von | Ständig betraut | Rechtsgrundlage | Ausgleich bei Vertragsende |
|---|---|---|---|---|---|
Kommissionär | sich selbst | Kommittent | nein (Einzelauftrag) | §§ 383 ff. HGB | nein |
Kommissionsagent | sich selbst | Kommittent | ja | §§ 383 ff. HGB, Handelsvertreterrecht entsprechend | möglich, § 89b HGB analog |
Handelsvertreter | Unternehmer (vermittelt oder schließt ab) | Unternehmer | ja | §§ 84 ff. HGB | ja, § 89b HGB |
Handelsmakler | vermittelt nur | Auftraggeber | nein | §§ 93 ff. HGB | nein |
Vertragshändler | sich selbst | sich selbst | ja, eingegliedert | gesetzlich nicht geregelt | möglich, § 89b HGB analog |
Wichtig: Die Überschrift oderBezeichnung des Vertrags entscheidet nicht. Maßgeblich ist die gelebte Praxis: Wer stellt dem Kunden die Rechnung, wer trägt das Absatz- und Lagerrisiko, wer bestimmt den Preis? Ein „Kommissionär“, der Ware fest ankauft und frei weiterverkauft, ist rechtlich Eigenhändler.
Vorteile im Kommissionsgeschäft
Das Wesen der Kommissionsvereinbarung bietet für beide Vertragspartner eine Reihe von Vorteilen. So profitiert der Unternehmer bei der Einschaltung eines Kommissionärs von dessen Markterfahrung, dessen branchentypische Kenntnisse und dem bestehenden Kundenstamm. Dies führt zu einer Einsparung von Lager- und Warenangebotskosten. Auch Investitionen für die Erschließung eines fremden Marktes können vermieden werden. Sofern es dem Kommissionär gelingt, das angestrebte Geschäft zu günstigeren Konditionen als vorgesehen abzuschließen, kommt ihm dieser wirtschaftliche Vorteil in vollem Umfang zugute. Ein weiterer Bonus kann die Geheimhaltung seiner Identität nach außen hin sein.
Der Kommissionär hingegen kann sein Warenangebot durch Kommissionswaren ohne eigenes Risiko erweitern, da er diese Waren erst nach dem Verkauf bezahlen muss. Ein entsprechendes Warenangebot führt zu einer Steigerung des Gesamtangebots des Kommissionärs. Zudem kann der Kommissionär solche Kommissionsgüter, die sich nicht verkaufen lassen, an seinen Vertragspartner zurückgeben. Im Gegensatz zum Verkauf von eigenen Waren kann er sich die mit dem Rechtsgeschäft verbundenen Auslagen und Kosten erstatten lassen und seine Provision beanspruchen.
Rechte und Pflichten im Kommissionsvertrag
Besteht ein Kommissionsvertrag, hat dies für beide Vertragsparteien, den Kommissionär ebenso wie den Kommittierten, zahlreiche Rechtsfolgen.
Pflichten des Kommissionärs
Der Kommissionär schuldet sorgfältiges Handeln im Interesse des Kommittenten, nicht aber einen bestimmten Verkaufserfolg. Daraus ergeben sich die nachfolgenden Einzelpflichten:
- Sorgfalt und Interessenwahrung (§ 384 Abs. 1 HGB): Geschäft mit der Sorgfalt eines ordentlichen Kaufmanns ausführen, möglichst günstig, mit einem verlässlichen Vertragspartner.
- Weisungen befolgen (§§ 384 Abs. 1, 385 HGB): Vorgaben zu Preis, Zahlungsbedingungen und Zielmarkt einhalten. Bei Abweichung schuldet er Schadensersatz, und der Kommittent muss das Geschäft nicht gegen sich gelten lassen.
- Preislimit (§ 386 HGB): Verkauft er unter dem Limit, muss der Kommittent unverzüglich zurückweisen, sonst gilt der Preis als genehmigt. Deckt der Kommissionär die Differenz, entfällt das Zurückweisungsrecht.
- Vorteile weitergeben (§ 387 HGB): Ein höherer Erlös oder günstigerer Einkauf gehört dem Kommittenten.
- Nachricht und Ausführungsanzeige (§ 384 Abs. 2 HGB): Erforderliche Informationen geben, die Ausführung unverzüglich anzeigen.
- Rechenschaft und Herausgabe (§ 384 Abs. 2 HGB): Abrechnen und alles herausgeben, was er aus dem Geschäft erlangt hat.
- Dritten benennen (§ 384 Abs. 3 HGB): Nennt er den Vertragspartner nicht mit der Ausführungsanzeige, haftet er selbst für die Erfüllung.
- Obhut über das Gut (§§ 388, 390 Abs. 1 HGB): Rechte gegen den Frachtführer wahren, Zustand dokumentieren; Haftung für Verlust und Beschädigung, sofern vermeidbar.
- Keine Kredite ohne Zustimmung (§ 393 HGB): Vorschüsse oder Zahlungsziele für den Käufer gewährt er ohne Zustimmung auf eigene Gefahr.
Pflichten des Kommittenten und Rechte des Kommissionärs
Umgekehrt schuldet aber auch der Kommittent dem Kommissionär die Einhaltung diverser Verpflichtungen.
- Provision: fällig, wenn das Geschäft ausgeführt ist. Sie bleibt geschuldet, wenn die Ausführung nur aus einem Grund in der Person des Kommittenten unterbleibt; eine ortsübliche Auslieferungsprovision fällt auch ohne Ausführung an (§ 396 Abs. 1 HGB).
- Aufwendungsersatz: einschließlich Vergütung für eigene Lagerräume und Transportmittel des Kommissionärs (§ 396 Abs. 2 HGB i. V. m. §§ 670, 675 BGB).
- Delkredereprovision: wenn der Kommissionär für die Zahlung des Käufers einsteht (§ 394 Abs. 2 HGB).
- Gesetzliches Pfandrecht: am Kommissionsgut für Kosten, Provision, Vorschüsse und Forderungen aus laufender Rechnung – aber nur, solange er das Gut besitzt oder per Konnossement, Ladeschein oder Lagerschein darüber verfügen kann (§ 397 HGB). Ergänzend: Befriedigung aus eigenem Kommissionsgut und aus Forderungen (§§ 398, 399 HGB).
- Selbsteintritt: nur bei Waren mit Börsen- oder Marktpreis und börsennotierten Wertpapieren, sofern der Kommittent nichts anderes bestimmt hat; der Kommissionär muss die Einhaltung des Marktpreises nachweisen und behält seine Provision (§§ 400, 403 HGB). Bei Unikaten wie Kunst oder Oldtimern nur mit ausdrücklicher Vereinbarung.
- Informationspflichten des Kommittenten: Er muss Mängel, Herkunft, Echtheitsfragen und Rechte Dritter offenlegen. Sonst haftet er dem Kommissionär für dessen Inanspruchnahme durch den Käufer.
Kommissionsvertrag erstellen lassen: Diese Klauseln gehören hinein
Das Gesetz regelt die Kommission nur in Grundzügen. Was nicht im Vertrag steht, muss im Streitfall aus Gesetz, Handelsbrauch und Korrespondenz rekonstruiert werden. Daher empfiehlt es sich, immer jedenfalls die nachfolgenden Bestandteile im Kommissionsvertrag zu regeln:
-
1.
Vertragsgegenstand
Warenliste mit Seriennummern, Zustand, Fotos; Echtheits- und Provenienznachweise
-
2.
Eigentum und Kennzeichnung
Eigentum bleibt beim Kommittenten; getrennte Lagerung und Kennzeichnung der Kommissionsware
-
3.
Preislimits und Rabatte
Festlegung eines Mindestpreises, Freigabeprozess für Abweichungen, Zahlungsziele
-
4.
Provision
Satz, Bemessungsgrundlage, Fälligkeit, Storno, Mehrerlös-Regel
-
5.
Aufwendungen
Lager, Transport, Marketing, Gutachten – pauschal oder nach Beleg, mit Obergrenze
-
6.
Versicherung
Pflicht, Summe, Nachweis (§ 390 Abs. 2 HGB)
-
7.
Abrechnung und Erlösfluss
Abrechnungsturnus, Frist zur Auskehr, Treuhand- oder Separatkonto, Einsichtsrecht in Belege
-
8.
Delkredere
ja oder nein, Umfang, Vergütung
-
9.
Selbsteintritt
ausdrücklich erlaubt, ausgeschlossen oder zustimmungspflichtig
-
10.
Diskretion und Benennung
Umgang mit der Identität von Käufer und Kommittent (§ 384 Abs. 3 HGB beachten)
-
11.
Gebiet, Exklusivität, Wettbewerb
gegebenenfalls kartellrechtlich geprüft
-
12.
Laufzeit, Kündigung, Rückgabe
Fristen, Rückgabe unverkaufter Ware, Kosten der Rücksendung.
-
13.
Mängel und Rückgriff
wer Reklamationen bearbeitet, wer die Kosten trägt
-
14.
Steuern und Rechnungsstellung
Gutschriftverfahren, Differenzbesteuerung, Dokumentation
-
15.
Rechtswahl, Gerichtsstand, Schiedsklausel
bei Auslandsbezug zwingend; Option Commercial Court
Provision des Kommissionärs
Die Höhe der Provision ist grundsätzlich frei verhandelbar. Fehlt eine Vereinbarung, kann ein Kaufmann die am Ort übliche Provision verlangen (§ 354 Abs. 1 HGB).
In der Praxis wird die Provision unterschiedlich gestaltet:
- als Prozentsatz vom Bruttoerlös,
- als Staffel nach Erlöshöhe,
- als Mindestprovision,
- als Festbetrag oder als
- Mehrerlös-Modell, bei dem der Kommissionär erhält, was er über dem Limit erzielt.
Das Mehrerlös-Modell muss ausdrücklich vereinbart werden, weil der Mehrerlös sonst dem Kommittenten zusteht (§ 387 HGB).
Der Vertrag sollte außerdem festlegen, ob die Provision vom Brutto- oder Nettoerlös berechnet wird, wann sie fällig ist und in welchem Turnus abgerechnet wird. Ebenso zu regeln ist, was bei Storno, Rückabwicklung und Teilzahlung gilt und ob die Provision mit dem Erlös verrechnet werden darf.
Übernimmt der Kommissionär das Delkredere, sollte dies gesondert vergütet und begrenzt werden. Sinnvoll sind ein Höchstbetrag, eine Pflicht zur Bonitätsprüfung und ein Ausschluss für Geschäfte, die der Kommittent selbst angewiesen hat.
Kommissionsvertrag kündigen
Wie ein Kommissionsvertrag endet, hängt von seiner Ausgestaltung ab.
- Befristeter Vertrag: endet mit Ablauf der Laufzeit; eine ordentliche Kündigung ist nur möglich, wenn sie vereinbart ist.
- Einzelne Kommission: Der Kommittent kann den Auftrag grundsätzlich bis zur Ausführung beenden, muss aber mit Vergütungs- und Aufwendungsansprüchen des Kommissionärs rechnen (§ 675 BGB i. V. m. Werkvertragsrecht, § 648 BGB).
- Dauerkommission, unbefristet: vertragliche Frist; fehlt sie, gelten die Fristen des Dienstvertragsrechts (§§ 620 ff. BGB).
- Kommissionsagent: Die Fristen des Handelsvertreterrechts werden entsprechend angewandt – ein Monat im ersten, zwei im zweiten, drei im dritten bis fünften, sechs Monate ab dem sechsten Vertragsjahr, jeweils zum Monatsende (§ 89 HGB).
- Fristlose Kündigung: aus wichtigem Grund, etwa bei einbehaltenen Erlösen, wiederholten Weisungsverstößen oder Vertrauensbruch (§ 314 BGB, § 626 BGB bzw. § 89a HGB entsprechend); bei Vertragsverletzungen in der Regel nach erfolgloser Abmahnung.
Folgen der Kündigung: Herausgabe unverkaufter Ware und Unterlagen (§§ 675, 667 BGB), Schlussabrechnung, Provision für bereits ausgeführte Geschäfte. Vorsicht: Der Kommissionär kann die Ware wegen offener Forderungen zurückhalten (§§ 397, 369 HGB) – offene Posten deshalb vor der Kündigung klären. Kündigungen schriftlich und mit Zugangsnachweis erklären.
Kommissionsagent: Ausgleichsanspruch bei Vertragsende
Wer ständig für einen Kommittenten verkauft, kann bei Vertragsende einen Ausgleich wie ein Handelsvertreter verlangen. Der Bundesgerichtshof gewährt ihn entsprechend § 89b HGB, wenn der Kommissionsagent in die Absatzorganisation eingebunden ist und dem Kommittenten bei Vertragsende den Kundenstamm überlassen muss (BGH, Urteil vom 21.7.2016 – I ZR 229/15). Nach dieser Entscheidung kann schon eine faktische Kontinuität genügen – etwa wenn der Kommittent über ein eigenes Kassensystem Zugriff auf alle Kundendaten hat und das Geschäft unter gleichem Namen fortführt.
- Höhe: höchstens eine Jahresprovision, berechnet aus dem Durchschnitt der letzten fünf Jahre (§ 89b Abs. 2 HGB).
- Frist: innerhalb eines Jahres nach Vertragsende geltend machen (§ 89b Abs. 4 S. 2 HGB).
- Kein Vorausverzicht: Der Anspruch kann nicht im Voraus ausgeschlossen werden (§ 89b Abs. 4 S. 1 HGB).
Für Kommittenten mit Filial- oder Shop-in-Shop-Systemen ist das ein erhebliches Kostenrisiko, das sich durch die Vertragsgestaltung steuern lässt.
Haftung & Streit im Kommissionsgeschäft
Jeder Beteiligte eines Kommissionsgeschäfts muss für die Erfüllung seiner Pflichten auch haften. Dabei ist zwischen den einzelnen Rechtsverhältnissen zu unterscheiden:
Haftung des Kommissionärs gegenüber dem Kommittenten
Der Kommissionär haftet für eigene Pflichtverletzungen, nicht aber für den Markterfolg. Bleibt ein Gemälde unverkauft oder erzielt eine Uhr nur einen durchschnittlichen Preis, löst das allein keine Haftung aus. Entscheidend ist, ob er Weisungen, Sorgfalts- und Obhutspflichten eingehalten hat.
Am häufigsten ist der Weisungsverstoß (§ 385 HGB). Beispiel: Der Kommittent erlaubt den Verkauf eines Oldtimers nur gegen Vorkasse. Der Händler übergibt das Fahrzeug trotzdem gegen Rechnung, und der Käufer zahlt nicht. Der Händler muss den Schaden ersetzen; ein ohne Zustimmung gewährtes Zahlungsziel geht ohnehin auf seine Gefahr (§ 393 HGB).
Besonders geregelt ist das Preislimit (§ 386 HGB). Beispiel: Eine Galerie soll ein Bild nicht unter 100.000 € verkaufen, gibt es aber für 80.000 € ab. Der Kommittent muss nach der Ausführungsanzeige unverzüglich widersprechen, sonst gilt der Verkauf als genehmigt. Bietet die Galerie zugleich an, die Differenz von 20.000 € selbst zu tragen, kann der Kommittent das Geschäft nicht mehr zurückweisen; einen darüber hinausgehenden Schaden kann er aber weiter geltend machen.
Für Ware in seiner Obhut haftet der Kommissionär bei Verlust und Beschädigung, es sei denn, der Schaden war auch mit der Sorgfalt eines ordentlichen Kaufmanns nicht abzuwenden (§ 390 Abs. 1 HGB). Beispiel: Wird eine in Kommission gegebene Uhr aus einer ungesicherten Vitrine gestohlen, muss der Händler darlegen, dass er ausreichend vorgesorgt hatte. Eine Versicherung schuldet er dagegen nur, wenn der Kommittent sie angewiesen hat (§ 390 Abs. 2 HGB).
Für die Zahlung des Käufers steht der Kommissionär nur in zwei Fällen ein: wenn er das Delkredere übernommen hat (§ 394 HGB) oder wenn er den Käufer nicht zusammen mit der Ausführungsanzeige benennt (§ 384 Abs. 3 HGB). Beispiel: Ein Weinhändler meldet den Verkauf einer Sammlung, nennt den Käufer aber aus Diskretion nicht. Zahlt der Käufer später nicht, haftet der Händler selbst. Hat er den Käufer dagegen sorgfältig ausgewählt und benannt und kein Delkredere übernommen, trägt der Kommittent das Ausfallrisiko.
Haftung gegenüber dem Käufer
Gegenüber dem Käufer ist allein der Kommissionär Verkäufer. Mängelrechte wie Nacherfüllung, Rücktritt oder Schadensersatz richten sich deshalb gegen ihn, nicht gegen den Kommittenten. Der Käufer muss nicht einmal wissen, wem die Ware gehörte.
Das hat spürbare Folgen, wenn ein Unternehmer an Verbraucher verkauft. Dann gilt das Verbrauchsgüterkaufrecht (§§ 474 ff. BGB), auch wenn die Ware einer Privatperson gehört. Beispiel: Ein Autohaus verkauft den Gebrauchtwagen eines Privatmanns in Kommission an einen Verbraucher, nach drei Monaten zeigt sich ein Getriebeschaden. Der Privatmann hätte die Gewährleistung bei einem eigenen Verkauf weitgehend ausschließen können; das Autohaus kann es gegenüber dem Verbraucher nicht (§ 476 BGB). Zudem wird im ersten Jahr vermutet, dass der Mangel schon bei Übergabe vorlag (§ 477 BGB).
Ob und in welchem Umfang der Kommissionär diese Kosten an den Kommittenten weitergeben kann, hängt vor allem vom Kommissionsvertrag ab. Rückgriff, Kostentragung bei Reklamationen und Haftungsobergrenzen sollten deshalb ausdrücklich geregelt sein.
Haftung des Kommittenten
Der Kommittent haftet dem Kommissionär vor allem für seine Angaben zur Ware. Verschweigt er Mängel, macht er falsche Angaben zu Zustand oder Echtheit oder steht ihm die Ware gar nicht zu, muss er den daraus entstehenden Schaden ersetzen (§ 280 BGB). Beispiel: Ein Erbe gibt ein Gemälde aus dem Nachlass in Kommission. Später stellt sich heraus, dass es früher abhandengekommen war; ein gutgläubiger Erwerb scheidet dann aus (§ 935 BGB). Der Käufer verlangt von der Galerie sein Geld zurück, die Galerie nimmt den Erben in Regress.
Außerdem muss der Kommittent die Aufwendungen ersetzen, die der Kommissionär für ihn macht, und ihn von Verbindlichkeiten freistellen, die er für das Geschäft eingegangen ist (§ 396 Abs. 2 HGB, §§ 670, 257 BGB). Beispiel: Beauftragt der Kommissionär auf Wunsch des Kommittenten ein Echtheitsgutachten oder einen Spezialtransport, trägt der Kommittent die Kosten.
Für Geschäftsführer kommt eine persönliche Dimension hinzu: Wer für die Gesellschaft einen ungeprüften, erkennbar nachteiligen Kommissionsvertrag abschließt, kann ihr gegenüber haften (§ 43 GmbHG). Eine Vertragsprüfung ist daher zugleich Haftungsvorsorge.
Streitfall Kommissionsvertrag: Ansprüche durchsetzen
Die meisten Streitigkeiten drehen sich um Geld, das nicht ankommt: fehlende Abrechnungen, einbehaltene Erlöse, Verkäufe unter Limit, beschädigte oder verschwundene Ware, strittige Provisionen und der Ausgleich bei Vertragsende.
- Beweise sichern: Vertrag, Übergabeprotokolle, Fotos, Preisfreigaben, E-Mails und Messenger-Verläufe, bisherige Abrechnungen.
- Auskunft und Rechenschaft verlangen: mit Frist, gestützt auf § 384 Abs. 2 HGB und §§ 675, 666 BGB.
- Unterpreis sofort rügen: Wer einen Verkauf unter Limit nicht unverzüglich zurückweist, muss ihn gegen sich gelten lassen (§ 386 HGB).
- Vermögen sichern: Droht der Weiterverkauf oder das Beiseiteschaffen von Ware, kommen einstweilige Verfügung oder Arrest in Betracht.
- Klage oder Schiedsverfahren: Bei unklarer Erlöshöhe die Stufenklage – erst Auskunft, dann Zahlung (§ 254 ZPO). Zuständig sind regelmäßig die Kammern für Handelssachen; für Streitwerte ab 500.000 € kann ein Commercial Court vereinbart werden, auch auf Englisch. Wer Öffentlichkeit vermeiden will, vereinbart ein Schiedsverfahren.
Verjährung: Ansprüche auf Provision, Erlös und Schadensersatz verjähren regelmäßig in drei Jahren ab Ende des Jahres, in dem sie entstanden sind und der Gläubiger davon wusste (§§ 195, 199 BGB). Den Ausgleich des Kommissionsagenten müssen Sie schon binnen eines Jahres geltend machen.
FAQ zum Kommissionsvertrag
Was ist ein Kommissionsvertrag?
Ein Kommissionsvertrag verpflichtet den Kommissionär, Waren oder Wertpapiere im eigenen Namen, aber für Rechnung des Kommittenten zu kaufen oder zu verkaufen (§ 383 HGB). Der Käufer schließt den Vertrag nur mit dem Kommissionär; Erlös und Absatzrisiko liegen beim Kommittenten, der Kommissionär erhält eine Provision.
Was ist der Unterschied zwischen Kommissionär und Kommittent?
Der Kommittent ist der Auftraggeber, dem die Ware oder der Erlös wirtschaftlich zusteht. Der Kommissionär führt das Geschäft nach außen im eigenen Namen aus und erhält dafür eine Provision. Der Kommittent muss kein Kaufmann sein; der Kommissionär handelt gewerblich.
Welche Vorteile und Risiken bietet der Kommissionsvertrag?
Ein Vorteil des Kommissionsvertrags ist, dass der Auftraggeber (Kommittent) keinen eigenen Vertriebsapparat aufbauen muss, um seine Waren oder Dienstleistungen zu verkaufen. Diese Aufgabe übernimmt der Kommissionär für ihn, der hierfür eine Provision erhält. Der Kommittent spart so Kosten ein, ist aber auch von der Tätigkeit der Kommissionäre abhängig. Der Kommissionär trägt hingegen u.a. das Risiko, dass er auf den Waren, die er auf eigene Kosten verwaltet, sitzen bleibt.
Was unterscheidet den Kommissionsvertrag vom Handelsvertretervertrag?
Der Handelsvertreter vermittelt oder schließt Geschäfte im Namen des Unternehmers ab (§ 84 HGB), der Kommissionär im eigenen Namen. Der Handelsvertreter ist ständig betraut und hat einen gesetzlichen Ausgleichsanspruch (§ 89b HGB); beim Kommissionär gilt das nur, wenn er als Kommissionsagent dauerhaft eingebunden ist.
Wie hoch ist die Provision des Kommissionärs?
Die Höhe ist frei verhandelbar und hängt von Branche, Warenwert und Leistungsumfang ab. Ohne Vereinbarung gilt die am Ort übliche Provision (§ 354 HGB). Fällig wird sie, sobald das Geschäft ausgeführt ist (§ 396 HGB). Eine Delkredere-Haftung wird gesondert vergütet.
Haftet der Kommissionär, wenn der Käufer nicht zahlt?
Grundsätzlich nein. Er haftet nur, wenn er das Delkredere übernommen hat oder es am Ort Handelsbrauch ist (§ 394 HGB), wenn er den Käufer nicht zusammen mit der Ausführungsanzeige benennt (§ 384 Abs. 3 HGB) oder wenn er ohne Zustimmung Kredit gewährt hat (§ 393 HGB).
Wer haftet für Mängel der verkauften Ware?
Gegenüber dem Käufer haftet der Kommissionär, weil er Verkäufer ist; verkauft er als Unternehmer an Verbraucher, gilt das Verbrauchsgüterkaufrecht. Intern kann er beim Kommittenten Rückgriff nehmen, wenn dieser Mängel verschwiegen oder falsche Angaben gemacht hat. Der Rückgriff sollte im Vertrag geregelt sein.
Wie kann ich einen Kommissionsvertrag kündigen?
Maßgeblich sind die vertraglichen Fristen. Fehlen sie, gilt bei dauerhafter Kommission das Dienstvertragsrecht, beim Kommissionsagenten entsprechend § 89 HGB (ein bis sechs Monate zum Monatsende). Aus wichtigem Grund, etwa bei einbehaltenen Erlösen, ist eine fristlose Kündigung möglich. Danach ist unverkaufte Ware herauszugeben.
Was passiert mit meiner Ware, wenn der Kommissionär insolvent wird?
Unverkaufte Ware bleibt Ihr Eigentum und kann ausgesondert werden (§ 47 InsO). Noch offene Kaufpreisforderungen gelten gegenüber den Gläubigern des Kommissionärs als Ihre Forderungen (§ 392 Abs. 2 HGB). Bereits vereinnahmte, vermischte Erlöse sind dagegen oft nur Insolvenzforderung – daher Treuhandkonten vereinbaren.